 newssportsaz_0q4zf1
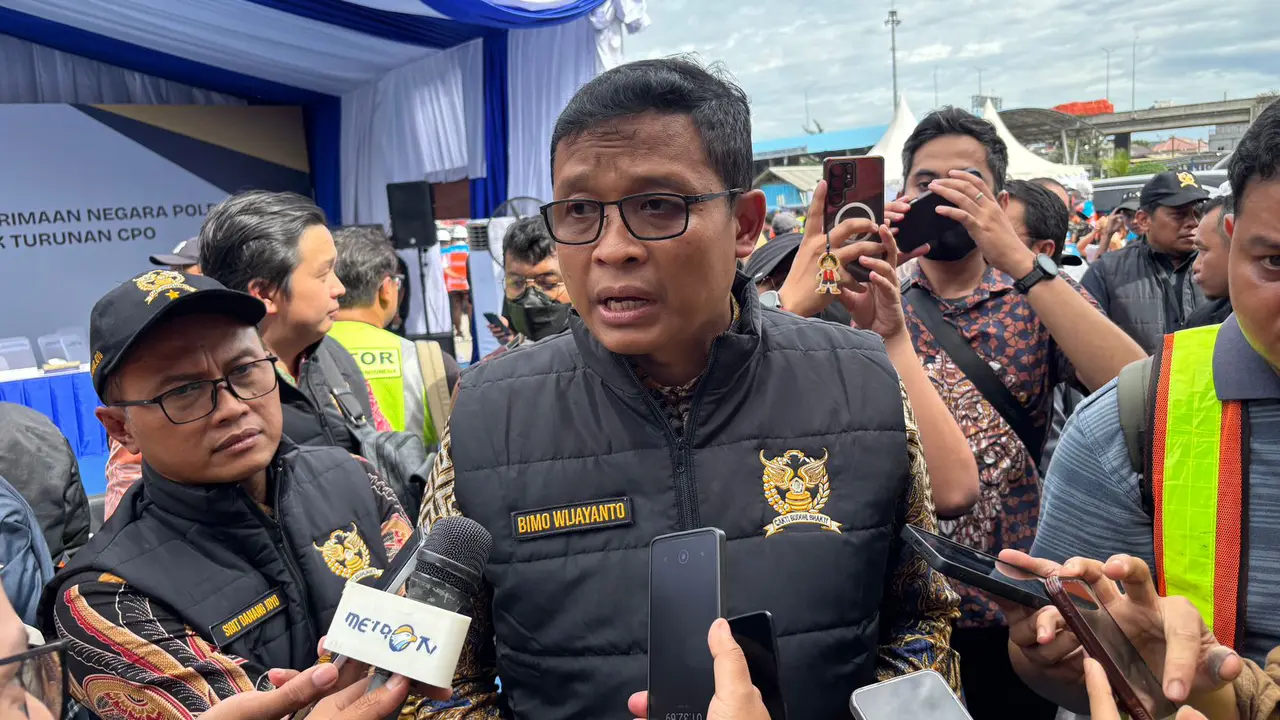
Jakarta, 19 September 2026 – Direktorat Jenderal Pajak (DJP) memastikan pemungutan Pajak Penghasilan (PPh) Pasal 22 melalui penyedia lokapasar atau marketplace direncanakan mulai berlaku pada 1 November 2026 setelah masa penundaan berakhir pada 31 Oktober. Direktur Jenderal Pajak Bimo Wijayanto menyatakan implementasi kebijakan akan mengikuti kesiapan masing-masing platform yang ditunjuk sebagai pemungut. Pemerintah masih mengacu pada ketentuan terakhir mengenai penundaan penerapan kebijakan tersebut karena belum terdapat arahan baru yang mengubah jadwal. Kebijakan ini sebelumnya direncanakan diterapkan pada Agustus 2026, tetapi pemerintah memutuskan menundanya dengan mempertimbangkan kondisi ekonomi dan daya beli masyarakat. Penundaan tersebut tidak mengubah substansi mekanisme pemungutan yang telah diatur pemerintah. Dengan demikian, apabila tidak terdapat perubahan kebijakan berikutnya, 1 November menjadi waktu dimulainya mekanisme pemungutan PPh Pasal 22 oleh marketplace.
Dasar pelaksanaan kebijakan tersebut adalah Peraturan Menteri Keuangan Nomor 37 Tahun 2025 yang mengatur penunjukan pihak lain sebagai pemungut Pajak Penghasilan atas penghasilan pedagang dalam negeri melalui perdagangan dengan sistem elektronik. Melalui ketentuan tersebut, penyedia marketplace tertentu dapat ditunjuk pemerintah untuk memungut, menyetorkan, dan melaporkan PPh Pasal 22 atas transaksi pedagang. Perubahan utama terletak pada mekanisme pembayaran pajak karena kewajiban yang sebelumnya disetorkan sendiri oleh pedagang dapat dipungut langsung melalui marketplace. DJP menegaskan ketentuan tersebut bukan pengenaan jenis pajak baru terhadap perdagangan daring. Pajak yang dikenakan tetap merupakan kewajiban PPh yang sebelumnya telah berlaku bagi pedagang sesuai ketentuan perpajakan. Marketplace dalam skema baru ditempatkan sebagai pihak yang membantu melakukan pemungutan sekaligus penyetoran kepada negara.
Besaran PPh Pasal 22 yang dipungut melalui marketplace ditetapkan sebesar 0,5 persen dari peredaran bruto atau omzet pedagang yang tercantum dalam dokumen tagihan. Dasar penghitungan tersebut tidak memasukkan Pajak Pertambahan Nilai maupun Pajak Penjualan atas Barang Mewah. Dalam pelaksanaannya, pembeli tetap melakukan pembayaran melalui sistem marketplace sebagaimana transaksi pada umumnya. Platform kemudian melakukan pemungutan PPh dari penghasilan yang diterima pedagang berdasarkan transaksi yang memenuhi ketentuan. Setelah pemungutan dilakukan, marketplace memiliki kewajiban menyetorkan pajak tersebut ke kas negara dan melaporkannya melalui mekanisme perpajakan yang berlaku. Dokumen tagihan atau invoice yang diterbitkan platform dapat dipersamakan dengan bukti pemungutan sehingga pedagang memiliki dokumentasi atas pajak yang telah dipotong.
Tidak semua pedagang yang berjualan melalui marketplace otomatis mengalami pemungutan sebesar 0,5 persen. Untuk wajib pajak orang pribadi dengan omzet sampai Rp500 juta dalam satu tahun pajak, PPh Pasal 22 tidak dipungut sepanjang persyaratan administrasi yang ditentukan telah dipenuhi. Pedagang antara lain perlu menyampaikan surat pernyataan mengenai omzet kepada marketplace agar fasilitas tersebut dapat diterapkan. Perhitungan batas peredaran bruto tidak hanya memperhitungkan transaksi pada satu toko tertentu, melainkan keseluruhan peredaran bruto wajib pajak sesuai ketentuan. Artinya, penghasilan dari seluruh toko daring maupun kegiatan usaha di luar marketplace dapat diperhitungkan dalam menentukan jumlah peredaran bruto tahunan. Mekanisme tersebut membuat pedagang perlu memastikan data yang disampaikan kepada platform sesuai dengan kondisi usahanya.
DJP sebelumnya telah menunjuk empat marketplace untuk menjalankan mekanisme pemungutan, yakni Tokopedia, Shopee, Lazada, dan Blibli. Namun, ketika implementasi kebijakan ditunda, keputusan penunjukan marketplace sebagai pemungut yang telah diterbitkan juga dibatalkan dan pemerintah menyatakan akan melakukan penunjukan kembali. Selama masa persiapan, penyedia marketplace melakukan penyesuaian terhadap sistem dan proses bisnis agar pemungutan dapat dilakukan sesuai ketentuan perpajakan. Kesiapan teknologi menjadi penting karena platform harus mengidentifikasi transaksi, menghitung pungutan, membuat dokumen, menyetorkan pajak, dan melakukan pelaporan dalam jumlah transaksi yang sangat besar. Bimo menyatakan pelaksanaan pada November nantinya tetap menyesuaikan kesiapan platform. Dengan demikian, proses persiapan teknis menjadi salah satu aspek yang diperhatikan sebelum implementasi dilakukan secara penuh.
Penundaan hingga akhir Oktober sebelumnya diputuskan pemerintah sebagai upaya menjaga daya beli masyarakat ketika kondisi perekonomian masih menjadi perhatian. Kebijakan yang awalnya akan berjalan pada Agustus akhirnya digeser sehingga pedagang dan marketplace memperoleh tambahan waktu untuk melakukan penyesuaian. Pemerintah menegaskan perubahan jadwal tersebut hanya berkaitan dengan waktu pelaksanaan dan tidak mengubah substansi PMK Nomor 37 Tahun 2025. Pajak yang sempat telanjur dipungut marketplace dari pedagang berdasarkan penunjukan sebelumnya juga harus dikembalikan kepada pedagang. Langkah tersebut diambil karena keputusan penunjukan marketplace sebagai pemungut ikut dibatalkan selama periode penundaan. DJP kemudian akan melakukan penunjukan kembali menjelang penerapan mekanisme sesuai jadwal baru.
Bagi pedagang yang memenuhi kriteria tertentu, PPh Pasal 22 sebesar 0,5 persen yang dipungut marketplace tidak selalu menjadi beban pajak tambahan di luar kewajiban yang sudah ada. DJP menjelaskan perlakuan terhadap pungutan tersebut bergantung pada kategori wajib pajak. Untuk pedagang dengan peredaran bruto tertentu yang memenuhi ketentuan PPh final, pungutan dapat diperhitungkan terhadap PPh final yang terutang. Sementara bagi wajib pajak yang tidak masuk dalam kriteria tersebut, PPh Pasal 22 yang telah dipungut dapat menjadi kredit pajak dalam Surat Pemberitahuan Tahunan PPh. Skema tersebut menjadi alasan pemerintah menegaskan bahwa kebijakan marketplace bukan menciptakan jenis pajak baru. Perubahan yang dilakukan terutama diarahkan pada cara pemerintah mengadministrasikan dan mengumpulkan pajak dari aktivitas perdagangan melalui platform digital.
Sejumlah transaksi juga dikecualikan dari mekanisme pemungutan berdasarkan ketentuan yang berlaku. Pengecualian dapat mencakup transaksi tertentu seperti jasa pengiriman, penjualan pulsa dan kartu perdana, transaksi tertentu terkait emas dan perhiasan, serta pengalihan hak atas tanah dan bangunan yang memiliki perlakuan perpajakan tersendiri. Keberadaan pengecualian membuat marketplace harus dapat membedakan jenis transaksi ketika menjalankan sistem pemungutan. Pedagang juga perlu memahami klasifikasi kegiatan usahanya agar mengetahui perlakuan perpajakan yang berlaku terhadap transaksi mereka. Pemerintah berharap sistem yang semakin terintegrasi dapat menyederhanakan administrasi karena proses pemungutan, penyetoran, dan sebagian dokumentasi dilakukan melalui platform. Di sisi lain, sosialisasi menjadi penting agar pedagang tidak salah memahami pungutan tersebut sebagai pajak tambahan yang diberlakukan terhadap seluruh transaksi marketplace tanpa pengecualian.
Menjelang 1 November 2026, DJP akan melanjutkan persiapan bersama penyedia marketplace agar mekanisme pemungutan dapat diterapkan sesuai ketentuan. Bimo menyatakan jadwal tersebut masih mengacu pada aturan dan pengumuman DJP yang berlaku, sementara dirinya belum memperoleh arahan khusus dari Menteri Keuangan Suahasil Nazara yang mengubah kebijakan tersebut. Artinya, pemberlakuan pada awal November merupakan jadwal yang berlaku berdasarkan keputusan pemerintah saat ini, meskipun pelaksanaan teknis tetap mempertimbangkan kesiapan platform. Bagi pedagang daring, periode sebelum implementasi dapat digunakan untuk memastikan informasi perpajakan dan data omzet yang disampaikan kepada marketplace telah sesuai. Kebijakan ini pada akhirnya diarahkan untuk mengubah mekanisme administrasi PPh atas perdagangan digital dengan menempatkan marketplace sebagai pemungut, bukan menciptakan jenis pajak baru bagi seluruh penjual daring. Perkembangan menjelang berakhirnya masa penundaan akan menentukan proses penunjukan kembali platform dan kesiapan penerapan sistem mulai 1 November 2026.